🕒 Tempo di lettura stimato: 6 minuti
Il rialzo dei rendimenti obbligazionari ha condizionato negativamente settembre e, al termine di un trimestre attraversato da segnali contrastanti, i risultati da inizio anno restano positivi. Nel frattempo, tassi più elevati aprono prospettive interessanti per i comparti con una maggiore presenza obbligazionaria.
Il terzo trimestre 2026 si è chiuso in un clima di incertezza soprattutto a causa della debolezza dei mercati obbligazionari. A settembre non hanno brillato neppure gli indici azionari. Complessivamente il rafforzamento delle principali valute contro l’Euro ha favorito gli investitori fortemente diversificati a livello globale. Un quadro di incertezza nel quale Solidarietà Veneto si è ben difeso, così che il rendimento da inizio anno resta positivo per tutti e quattro i comparti del fondo regionale.
Nell’ultimo mese i mercati azionari sono stati sostenuti dai titoli delle aziende legate all’intelligenza artificiale. È un ritorno: nei due mesi precedenti avevamo infatti assistito a un regresso del segmento, con una rotazione di portafoglio che aveva premiato i titoli della old economy. Il fenomeno, come varie volte osservato, suscita qualche cautela. Aspettative e valutazioni elevate possono rendere il mercato più sensibile a eventuali risultati inferiori alle attese. Un’attenzione che non ridimensiona il potenziale dell’IA, ma invita a distinguere le prospettive industriali dal prezzo riconosciuto ai titoli. Nel complesso, tuttavia, l’andamento asincrono dei vari mercati mantiene l’indice a livelli non distanti da quelli rilevati a fine agosto.
Più marcata la tendenza per quanto riguarda le obbligazioni, che hanno risentito dell’aumento dei rendimenti, soprattutto sulle scadenze più lunghe. A pesare sono stati il ritorno delle tensioni in Medio Oriente, la risalita dei prezzi energetici e il timore di un’inflazione più persistente. I rendimenti dei principali titoli di Stato sono saliti, determinando nell’immediato una discesa dei prezzi delle obbligazioni già in portafoglio. Il movimento ha interessato sia gli Stati Uniti che l’area euro e ha inciso soprattutto sui comparti con una maggiore componente obbligazionaria. Sul punto Paolo Stefan, Direttore del Fondo, evidenzia che: “Un passaggio poco favorevole nel breve periodo apre una prospettiva interessante, dato che i portafogli possono contare su obbligazioni dotate di cedole più “corpose”. Per Reddito e Prudente, in particolare, il rialzo dei rendimenti può restituire alla componente obbligazionaria una maggiore capacità di contribuire ai risultati, rafforzandone la tradizionale funzione di equilibrio, soprattutto qualora i mercati azionari, dopo anni favorevoli, dovessero attraversare una fase meno brillante.”
In questo quadro si è distinta la resilienza del Garantito. La concentrazione sui titoli di Stato europei a brevissima scadenza ne limita la sensibilità alle oscillazioni dei tassi e ha consentito al comparto di chiudere settembre in lieve rialzo. Un risultato che conferma la strategia di uno strumento costruito per contenere le oscillazioni e accompagnare chi è vicino alla prestazione pensionistica.
Inflazione, TFR e scelte di fine anno
Quando l’inflazione sale, cresce anche la rivalutazione del TFR. In certi ambienti si accende quindi il consueto dibattito: Meglio il TFR in azienda o al Fondo?
Sul punto torna il Direttore del Fondo: “Chi oggi si iscrive al fondo pensione non ragiona come nel 2006, ai tempi del silenzio-assenso. Sono passati vent’anni e oggi il Fondo si fa per costruire una futura pensione, non per confezionare un “surrogato” del vecchio TFR.
Da allora, inoltre, le persone hanno capito che la convenienza della previdenza complementare non si ferma ai soli rendimenti. Occorre considerare il risparmio fiscale e il contributo dell’azienda, che proteggono l’investimento, ma anche il fatto che l’investimento previdenziale si misura nel lungo periodo, non certo sui risultati di un anno o di un mese.”
In questa fase – come nel 2022 – emerge un altro aspetto. Maggiore rivalutazione significa, maggiori costi per le aziende, che ancora detengono importanti accumuli di TFR. Un aspetto che merita attenzione perché collega direttamente l’andamento dei prezzi alla finanza aziendale.
Interessante in questo senso il nuovo simulatore messo a disposizione da pochi giorni dal Ministero del lavoro e delle politiche sociali. L’inflazione insiste anche su un altro aspetto: se gli stipendi nominali aumentano per recuperare il “caro vita”, la progressività dell’IRPEF può assorbire una parte dell’incremento, riducendo il beneficio reale. Ci viene in soccorso la tassazione finale agevolata della previdenza complementare, che aiuta a mitigare il fiscal drag. Su questo aspetto Paolo Stefan ricorda che: “I versamenti volontari riducono il reddito imponibile e rafforzano la pensione futura. Gli ultimi mesi dell’anno sono tradizionalmente quelli nei quali molte persone aderenti a Solidarietà Veneto valutano contribuzioni aggiuntive. È quindi un buon momento per verificare la propria posizione, considerare l’eventuale spazio fiscale ancora disponibile e valutare, con la necessaria misura, se rafforzare il percorso previdenziale.”
Verso quota 200.000
Solidarietà Veneto, intanto, continua a crescere, consolidandosi nel ruolo di forma previdenziale largamente più diffusa in regione. Quasi 200.000 persone associate, oltre 3 miliardi di patrimonio e un’età media che continua ad abbassarsi (43 anni circa) grazie alle numerose adesioni dei giovani.
Merito anche della nuova disciplina entrata in vigore a luglio: le adesioni automatiche sono pochissime, ma la novità ha contribuito ad accendere l’interesse e ad avvicinare molte persone ai temi previdenziali. Lo dimostra l’apprezzamento per START! PREVIDENZA, il nuovo servizio introdotto da Solidarietà Veneto, pensato per offrire da lunedì a sabato un confronto immediato e accessibile alle persone che entro 60 giorni dall’assunzione devono dare una linea al loro orientamento in campo previdenziale.
Si avvicina inoltre il Mese dell’educazione finanziaria, per il quale Solidarietà Veneto sta preparando nuove iniziative. L’obiettivo resta quello di formare e informare, per favorire scelte consapevoli e responsabili.
Rendimenti netti settembre 2026
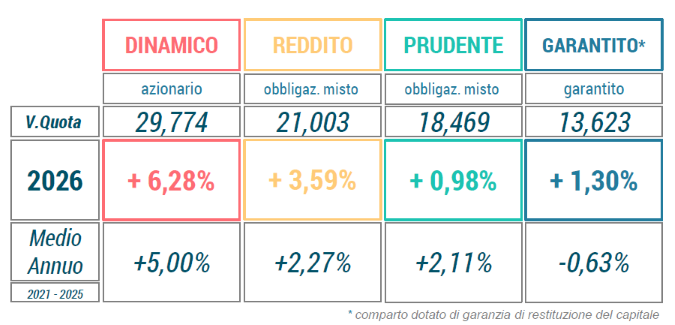
(* ) i rendimenti sono riportati a valori «di mercato». Garantito è un comparto dotato di garanzia assicurativa di restituzione del capitale.
DINAMICO
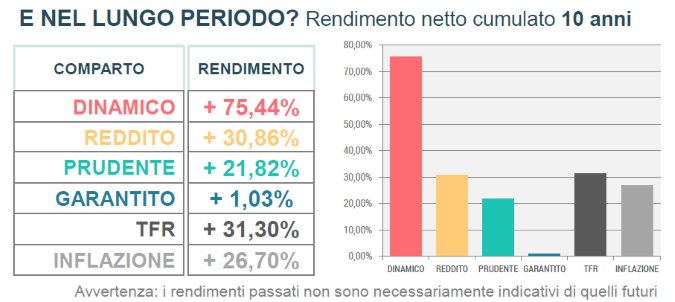
A settembre il comparto cede lo 0,52%, ma conserva un +6,28% da inizio anno, che supera nettamente il benchmark (+5,65%). Nel lungo periodo il risultato del Dinamico resta di assoluto rilievo: +75,44% nel decennio (rendimento medio annuo netto: 5,78%), ottenuto con un’esposizione azionaria inferiore a quella di molti competitor (attualmente attorno al 60% del portafoglio).
Il dato invita a leggere ogni confronto tenendo conto non soltanto del rendimento, ma anche del livello di rischio assunto per ottenerlo. Questa prospettiva consente di evitare paragoni troppo semplici fra prodotti che, pur appartenendo formalmente alla stessa tipologia, possono presentare assetti di rischio molto diversi.
REDDITO
Il comparto perde lo 0,88% nel mese, ma il rendimento resta positivo da inizio anno (+3,59%), confermando un buon vantaggio sul benchmark (+3,08%). Il Reddito consolida così il suo ottimo posizionamento fra gli strumenti riconducibili alla tipologia dei “bilanciati”.
Una performance che deriva dall’ultimo aggiornamento dell’allocazione adottata (2024), dopo Il quale il comparto ha messo in fila una serie di risultati piuttosto convincenti. Il calo di settembre deriva soprattutto dal rialzo dei rendimenti obbligazionari, che riduce oggi i prezzi, ma consente gradualmente di sottoscrivere obbligazioni a condizioni più remunerative. In prospettiva, questa componente potrà offrire un contributo più significativo e migliorare l’equilibrio complessivo del portafoglio anche qualora i mercati azionari dovessero attraversare una fase meno brillante.
PRUDENTE
Il Prudente chiude settembre a -1,22%, ma rimane positivo nei primi nove mesi (+0,98%; benchmark +0,64%). È stato il comparto che ha assorbito meglio il rialzo dei tassi del 2022 e ha recuperato più rapidamente il divario maturato in quell’anno particolarmente difficile.
Nel triennio 2023-2025 il Prudente ha registrato un rendimento netto medio annuo superiore al 5%, oltre l’inflazione e la rivalutazione del TFR dello stesso periodo. Il 2026 presenta finora un andamento più contenuto, ancora per effetto della risalita dei tassi. Nel medio periodo, tuttavia, la possibilità di acquistare obbligazioni con cedole più ricche può aumentare il rendimento atteso, in una traiettoria che potrebbe ricalcare quella osservata dopo il 2022.
GARANTITO
Con il +0,03% di settembre e il +1,30% da inizio anno (benchmark +1,49%), il Garantito si conferma tra gli strumenti più resilienti del mercato. Merito di un asset allocation che privilegia i titoli di Stato ad alto rating e a brevissima scadenza, riducendo l’impatto delle variazioni dei tassi. Ricordiamo inoltre che il comparto è dotato di una garanzia assicurativa che contribuisce alla finalità di conservazione del capitale, particolarmente apprezzata da chi prevede di accedere alle somme in un arco temporale molto breve.
Proprio per questo è importante che il Garantito venga valutato in coerenza con la sua funzione: non nasce infatti per ricercare, su orizzonti ampi, rendimenti comparabili con quelli degli strumenti a maggiore contenuto azionario. Il Garantito è anzitutto uno strumento di protezione, particolarmente adatto quando l’orizzonte previdenziale si accorcia. Per interpretare al meglio periodi di investimento più lunghi esistono strumenti più adatti. Non è un caso che solo il 7,5% delle persone associate al Fondo – tipicamente pensionati e pensionandi – abbia scelto questo comparto.