Attenzione! Su Facebook qualcuno sta cercando di spacciarsi per Solidarietà Veneto. Non ci cascare. Noi non ti chiediamo il collegamento, non ti mandiamo messaggi privati per chiederti dati personali o proporti "strani" affari. Se ricevi una richiesta di collegamento segnala il profilo a Facebook e bloccalo.

Avviso. Stiamo riscontrando problemi tecnici sulle nostre linee telefoniche. Ci scusiamo per il disagio e stiamo lavorando per ripristinare il servizio nel più breve tempo possibile.

Avviso. Dal 29 ottobre 2026 sono entrate in vigore le nuove indicazioni del Garante Privacy sull’utilizzo dei pixel di tracciamento nelle comunicazioni e-mail. Per maggiori dettagli puoi consultare la nostra Privacy Policy aggiornata.

Per tutti i dettagli

Avviso! Oggi, 11 MAGGIO 2023, l’AREA ISCRITTI e l’AREA AZIENDE potrebbero registrare dei rallentamenti per interventi di manutenzione straordinaria. Dalle ore 15.00 il servizio riprenderà il corretto funzionamento..

Per tutti i dettagli
Approfondimenti

Come viene erogato il capitale raggiunta la pensione?

Facebook
Twitter
LinkedIn

Il fondo pensione è lo strumento che ha il compito di affiancare l’aderente per realizzare, attraverso il risparmio, i suoi progetti per il futuro.

Una volta raggiunto il pensionamento è quindi una decisione personale capire come vedersi erogare il capitale accumulato, tra queste opzioni:

  • tutto subito (100% in forma di capitale);
  • capitale e rendita (50% capitale – 50% rendita);
  • la rendita (100% in forma rendita).

Nella scelta della soluzione più adatta, entrano in gioco molteplici aspetti, sia di carattere personale che economico. Al momento della scelta, quindi, è sempre consigliabile avvalersi della consulenza e dell’assistenza fornita dal fondo pensione

Tutto subito (100% in forma di capitale)


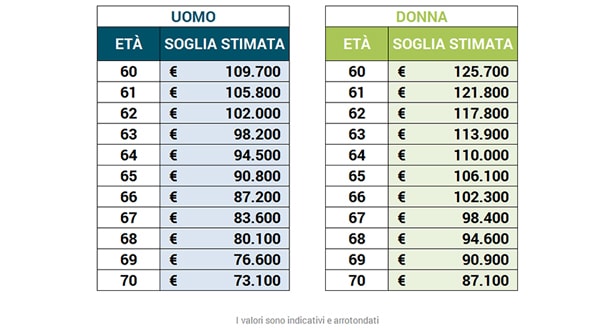
È possibile riscattare il 100% del montante maturato in forma di capitale, qualora l’importo della rendita, che si ottiene convertendo il 70% della somma maturata in rendita vitalizia immediata non reversibile, risulti inferiore alla metà dell’assegno sociale di cui all’art. 3 comma 6 e 7 della Legge n° 335 dell’8 agosto 1995.

Ragionando sui valori di quest’anno (2015), le soglie di montante maturato (a seconda dell’età) per poter optare per l’erogazione del 100% in forma di capitale sono:
Capitale e Rendita (50% capitale – 50% rendita)

È possibile decidere che la metà del montante finale venga erogato dal fondo in forma di capitale (quindi tutto in una soluzione), e la metà rimanente in forma di rendita, scegliendo la tipologia di rendita più adatta tra quelle disponibili.

La rendita (100% in forma rendita)

Completato il percorso di risparmio, si può optare di liquidare il capitale integralmente sotto forma di “seconda pensione”, scegliendo la tipologia di rendita più adatta.


CERCHI RISPOSTA AD UNA DOMANDA?
Scivici una mail o lascia il tuo commento sulla nostra pagina Facebook

Scopri

Potrebbe interessarti anche…

Solidarietà Veneto Open Day: il 12 novembre la previdenza complementare è ancora più vicina

Anche quest’anno in occasione del 9^ edizione del Mese dell’Educazione finanziaria, torna il Solidarietà Veneto Open Day, una giornata dedicata a chi vuole conoscere meglio la propria posizione previdenziale, approfondire le opportunità offerte dalla previdenza complementare o semplicemente trovare risposta ai propri dubbi. Giovedì 12 novembre il team di Solidarietà Veneto sarà presente con sportelli

Dal Centro per l’impiego al primo giorno di lavoro

Mercoledì 4 novembre alle ore 11.00 Veneto Welfare organizza un webinar dedicato alle scelte sul TFR e alla previdenza complementare, con la partecipazione di Solidarietà Veneto. Dal 1° luglio 2026, per le persone assunte nel settore privato ci sono alcune novità importanti da conoscere. Tra i documenti consegnati al momento dell’assunzione c’è il modulo TFR3,

Nell’incertezza dei mercati, Solidarietà Veneto cresce ancora

🕒 Tempo di lettura stimato: 6 minuti Il rialzo dei rendimenti obbligazionari ha condizionato negativamente settembre e, al termine di un trimestre attraversato da segnali contrastanti, i risultati da inizio anno restano positivi. Nel frattempo, tassi più elevati aprono prospettive interessanti per i comparti con una maggiore presenza obbligazionaria. Il terzo trimestre 2026 si è

Torna in alto