Attenzione! Su Facebook qualcuno sta cercando di spacciarsi per Solidarietà Veneto. Non ci cascare. Noi non ti chiediamo il collegamento, non ti mandiamo messaggi privati per chiederti dati personali o proporti "strani" affari. Se ricevi una richiesta di collegamento segnala il profilo a Facebook e bloccalo.

Avviso. Stiamo riscontrando problemi tecnici sulle nostre linee telefoniche. Ci scusiamo per il disagio e stiamo lavorando per ripristinare il servizio nel più breve tempo possibile.

Per tutti i dettagli

Avviso! Oggi, 11 MAGGIO 2023, l’AREA ISCRITTI e l’AREA AZIENDE potrebbero registrare dei rallentamenti per interventi di manutenzione straordinaria. Dalle ore 15.00 il servizio riprenderà il corretto funzionamento..

Per tutti i dettagli
Approfondimenti

Come trasformare un caffè in 37.000 euro

Facebook
Twitter
LinkedIn

Nessuna magia, lo confermiamo. Quali sono i segreti allora? Programmazione e tempo.
Il tempo, negli investimenti, è spesso un vantaggio. E se parliamo di familiari è anche di più: diventa un forte alleato.

Luca, i suoi caffè e il figlio Marco

Vediamo il caso di Luca, iscritto di 31 anni che ha scelto di risparmiare 250 € all’anno per suo figlio Marco, di 5 anni d’età (e con tanto tempo davanti a sé). Dalle tasche di Luca, però, “usciranno” 179 € (15 al mese), perché gli altri 71 saranno rimborsati nella Dichiarazione dei Redditi (per effetto della deducibilità fiscale).
Un sacrificio pari a 50 centesimi al giorno o, se volete, ad un caffè ogni due giorni.

Luca, eccoci alla programmazione, decide di risparmiare questa cifra fino a che Marco non terminerà gli studi, quando avrà raggiunto quindi un’età di più o meno 25 anni.

Quanto vale questa scelta per la pensione di Marco?

Utilizziamo un grafico, per rappresentare al meglio la situazione. La riga verde tratteggiata rappresenta i 179 € all’anno (250 – 71 di risparmio fiscale) che Luca ha risparmiato per suo figlio. La riga rossa, invece, rappresenta l’evoluzione del capitale maturato.
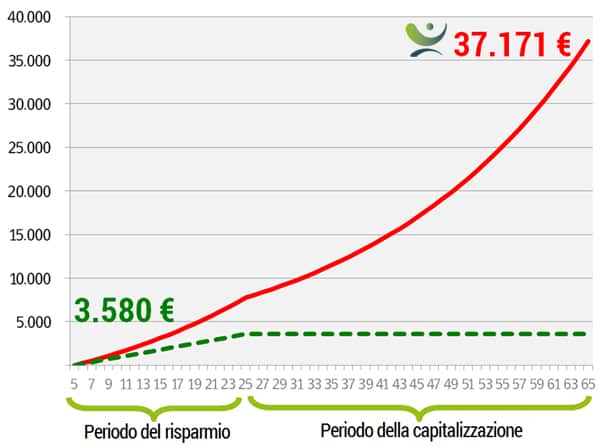
Dal 20° anno, fine del periodo del risparmio (nel quale sono stati destinati al fondo 3.580 €), Luca non ha più effettuato versamenti, ma la capitalizzazione non esaurisce la sua forza… Anzi, prosegue fino a raggiungere, al momento del pensionamento di Marco un valore di oltre 37.000 €!
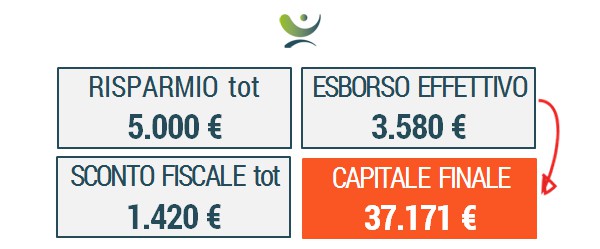
Note metodologiche: il rendimento medio annuo netto considerato è pari al 4%. Le stime di Solidarietà Veneto vengono sempre costruite su criteri prudenziali. Il tasso utilizzato in questo caso, più alto rispetto al consueto, risulta congruo rispetto a tali criteri in quanto il periodo di capitalizzazione considerato nell’esempio va oltre la vita lavorativa del soggetto ed è quindi plausibile stimare un rendimento pari a quello ipotizzato.

Scopri

Potrebbe interessarti anche…

Dal Centro per l’impiego al primo giorno di lavoro

Mercoledì 4 novembre alle ore 11.00 Veneto Welfare organizza un webinar dedicato alle scelte sul TFR e alla previdenza complementare, con la partecipazione di Solidarietà Veneto. Dal 1° luglio 2026, per le persone assunte nel settore privato ci sono alcune novità importanti da conoscere. Tra i documenti consegnati al momento dell’assunzione c’è il modulo TFR3,

Nell’incertezza dei mercati, Solidarietà Veneto cresce ancora

🕒 Tempo di lettura stimato: 6 minuti Il rialzo dei rendimenti obbligazionari ha condizionato negativamente settembre e, al termine di un trimestre attraversato da segnali contrastanti, i risultati da inizio anno restano positivi. Nel frattempo, tassi più elevati aprono prospettive interessanti per i comparti con una maggiore presenza obbligazionaria. Il terzo trimestre 2026 si è

Due nuove certificazioni disponibili nell’area riservata

🕒 Tempo di lettura stimato: 1 minuto Nell’Area Riservata di Solidarietà Veneto sono disponibili due nuovi documenti che gli aderenti possono scaricare in autonomia: la certificazione di riepilogo della posizione e l’attestazione di iscrizione al Fondo. La certificazione di riepilogo consente di avere un documento che attesta la propria posizione individuale presso il Fondo e

Torna in alto